Domain bremen-niedersachsen.de kaufen?
Wir ziehen mit dem Projekt
bremen-niedersachsen.de um.
Sind Sie am Kauf der Domain
bremen-niedersachsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremen-niedersachsen.de kaufen?
Ist Bremen ein Stadtstaat?
Ja, Bremen ist ein Stadtstaat in Deutschland. Es besteht aus den beiden Städten Bremen und Bremerhaven, die zusammen das Land Bremen bilden. Als Stadtstaat hat Bremen eine besondere politische Struktur und verfügt über eigene Gesetzgebungskompetenzen. Es ist das kleinste Bundesland in Deutschland und hat eine lange Geschichte als bedeutender Hafen- und Handelsstandort. Bremen ist auch für seine historische Altstadt, den Bremer Roland und die Bremer Stadtmusikanten bekannt. **
Warum ist Bremen ein Stadtstaat?
Bremen ist ein Stadtstaat, da es eine lange Geschichte als unabhängige Stadt mit eigener Regierung und Verwaltung hat. Die Hansestadt Bremen war bereits im Mittelalter ein bedeutendes Handelszentrum und konnte dadurch eine gewisse Autonomie bewahren. Im 19. Jahrhundert wurde Bremen schließlich als Stadtstaat in die deutsche Bundesverfassung aufgenommen, was seine besondere Stellung bis heute festigt. Die geografische Lage Bremens als Exklave innerhalb Niedersachsens und die historische Entwicklung haben dazu geführt, dass Bremen bis heute als eigenständiger Stadtstaat existiert. **
Ähnliche Suchbegriffe für Ertragsteuern
Top-Angebote
Produkte zum Begriff Ertragsteuern:
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
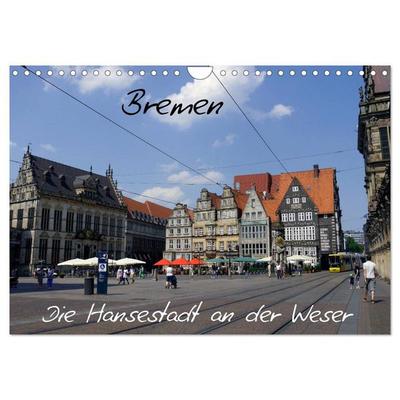
Bremen - Die Hansestadt an der Weser (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Kalender Zeigt Ihnen Die Sehenswürdigkeiten Und Wahrzeichen Bremens! Die Mühle Am Wall, Ein Einblick In Das Schnoorviertel Und Der Roland Auf Dem Markplatz. Der Fallturm Und Das Unversum Sind Markenzeichen Bremens. Hochwertiger Wandkalender Mit...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freichel, Christoph: ErtragsteuernErtragsteuern , Mit diesem Lehrbuch wird dem Einsteiger ein umfassender Überblick über grundlegende Aspekte des Ertragsteuerrechts vermittelt. Es beinhaltet zahlreiche Beispiele sowie veranschaulichende Abbildungen und Tabellen. Am Ende der Kapitel finden sich jeweils eine Zusammenfassung in Form von Kernaussagen über wesentliche Erkenntnisse, Fragen sowie individuelle Literaturhinweise. Für die siebte Auflage wurden die gesamten Ausführungen überarbeitet und aktualisiert, um das Buch dem aktuellen Erkenntnis- und Rechtsstand anzupassen. Das Buch dient der Klausurvorbereitung im Bachelor sowie im Masterstudium, die auf die betriebswirtschaftliche Steuerlehre bzw. das Steuerrecht ausgerichtet sind. Es eignet sich ebenso für die Berufspraxis. Hier sind Steuerberatung, Steuerfachangestellte sowie Steuerfachwirte angesprochen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 7. vollst. überarb. Auflage, Erscheinungsjahr: 20221114, Produktform: Kartoniert, Autoren: Freichel, Christoph~Brähler, Gernot~Lösel, Christian~Krenzin, Andreas, Edition: REV, Auflage: 22007, Auflage/Ausgabe: 7. vollst. überarb. Auflage, Seitenzahl/Blattzahl: 377, Keyword: Ausbildung Steuerfachangestellte; Auslandstätigkeitserlass; Beiträge; Betriebswirtschaftslehre; Betriebswirtschaftslehre studieren; Doppelbesteuerung; Einkommensteuer; Einkunftsarten; Einkünfte; Ertragssteuerrecht; Familienleistungsgrenze; Freibetrag; Freigrenze; Gebühren; Gewerbe; Gewerbesteuer; Gewinneinkunftsarten; Kapitalertragsteuer; Kinderfreibetrag; Körperschaftsteuer; Lehrbuch; Lohnsteuer; Lohnsteuerjahresausgleich; Sonderabgaben; Steuerarten; Steuerbefreiung; Steuerbemessungsgrundlage; Steuerberater; Steuerlehre; Steuern; Steuerobjekt; Steuerpflicht; Steuersatz; Steuersubjekt; Steuertarif; Steuervorauszahlung; Studium; Verlustabzug; Verlustausgleich; Wirtschaftsjahr, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Finanzierung~Lohnsteuer~Steuer / Lohnsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 27, Gewicht: 576, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2634879, Vorgänger EAN: 9783825250027 9783825236182 9783825225490 9783828205093 9783800520794 9783800520763, eBook EAN: 9783838557922 9783846357927, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum gehört Bremerhaven zu Bremen?
Bremerhaven gehört zu Bremen, da es historisch gesehen eng mit der Stadt Bremen verbunden ist. Die Gründung von Bremerhaven geht auf eine Entscheidung der Bremer Bürgerschaft im 19. Jahrhundert zurück, um einen eigenen Hafen an der Nordsee zu schaffen. Obwohl Bremerhaven eine eigenständige Stadt ist, ist sie politisch und wirtschaftlich eng mit Bremen verflochten. Zudem teilen beide Städte viele gemeinsame Einrichtungen und Institutionen. Letztendlich gehört Bremerhaven zu Bremen, da es als Exklave von Bremen verwaltet wird und somit ein integraler Bestandteil des Stadtstaates Bremen ist. **
-
Was bedeutet Freie Hansestadt Bremen?
Die Freie Hansestadt Bremen ist ein Bundesland in Deutschland, das aus den Städten Bremen und Bremerhaven besteht. Der Titel "Freie Hansestadt" weist auf die historische Zugehörigkeit Bremens zur Hanse hin, einem mittelalterlichen Handelsbund. Als Freie Hansestadt besitzt Bremen eine gewisse Autonomie und Selbstverwaltung. Diese Bezeichnung betont auch die Unabhängigkeit und Souveränität der Stadtstaaten Bremen und Hamburg innerhalb der Bundesrepublik Deutschland. **
-
Wie weit von Bremen nach Bremerhaven?
Wie weit ist es von Bremen nach Bremerhaven? Die Städte Bremen und Bremerhaven liegen etwa 60 Kilometer voneinander entfernt. Die Fahrt zwischen den beiden Städten dauert in der Regel etwa eine Stunde mit dem Auto. Alternativ kann man auch die Bahn nehmen, was je nach Verbindung und Umsteigemöglichkeiten etwas länger dauern kann. Beide Städte liegen im Bundesland Bremen und sind durch eine gute Verkehrsanbindung miteinander verbunden. **
-
Ist Niedersachsen ein Flächenland oder ein Stadtstaat?
Ist Niedersachsen ein Flächenland oder ein Stadtstaat? Niedersachsen ist ein Flächenland, da es sich um eines der 16 Bundesländer in Deutschland handelt, die überwiegend aus ländlichen Gebieten bestehen. Im Gegensatz dazu sind Stadtstaaten wie Berlin oder Hamburg eigenständige Länder, die nur aus einer einzigen Stadt und ihrem Umland bestehen. Niedersachsen zeichnet sich durch eine vielfältige Landschaft aus, die von der Nordseeküste über die Lüneburger Heide bis hin zum Harz reicht. Als Flächenland hat Niedersachsen eine größere Fläche und Bevölkerung als die Stadtstaaten, was sich auch auf die politische und wirtschaftliche Struktur auswirkt. **


Warum sind die Städte Bremen und Bremerhaven völlig getrennt von Bremen ein eigenständiges Bundesland? Warum gehören sie nicht zu Niedersachsen wie alles andere?
Bremen und Bremerhaven sind als eigenständiges Bundesland organisiert, da sie historisch eine besondere Stellung hatten. Die Freie Hansestadt Bremen war ein wichtiger Handelsplatz und hatte bereits im Mittelalter eine eigene Verfassung. Nach dem Zweiten Weltkrieg wurde Bremerhaven als Exklave dem Land Bremen zugeordnet, um den Hafen weiterhin als Freihafen nutzen zu können. Aus diesen historischen und wirtschaftlichen Gründen sind Bremen und Bremerhaven eigenständige Bundesländer und gehören nicht zu Niedersachsen. **
Wie viele Einwohner hat Bremen und Bremerhaven?
Wie viele Einwohner hat Bremen und Bremerhaven? **
Top-Angebote
Produkte zum Begriff Ertragsteuern:
-
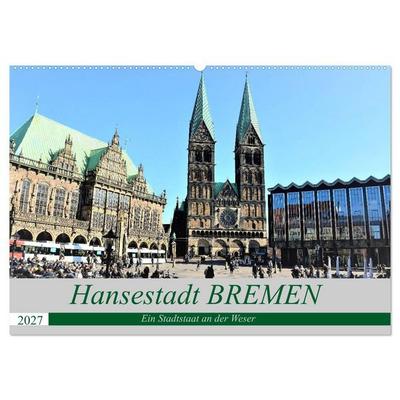
Hansestadt Bremen - Ein Stadtstaat an der Weser (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertragsteuern, Fachbücher von Andreas DinkelbachDas Fachbuch "Ertragsteuern" bietet eine umfassende Einführung und Vertiefung in die komplexen Bereiche des Steuerrechts. Es richtet sich an Studierende, Auszubildende und Praktiker und vermittelt systematisch alle wesentlichen Aspekte der Ertragsteuern. Von der Abgeltungsteuer bis zur Zinsschranke werden die relevanten Themen für natürliche und juristische Personen klar und verständlich erläutert. Ein besonderer Fokus liegt auf der Besteuerung von Einzelunternehmen sowie Personen- und Kapitalgesellschaften. Das Buch enthält fast 160 Abbildungen und zahlreiche Beispiele, die die steuerlichen Regelungen anschaulich veranschaulichen und die Frage nach dem „Warum?“ steuerlicher Vorschriften beantworten. Die Aktualisierung auf den Rechtsstand 2025 stellt sicher, dass alle bis Mai 2025 verabschiedeten Änderungen und die aktuelle Rechtsprechung berücksichtigt werden.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bremen - Die Hansestadt an der Weser (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Kalender Zeigt Ihnen Die Sehenswürdigkeiten Und Wahrzeichen Bremens! Die Mühle Am Wall, Ein Einblick In Das Schnoorviertel Und Der Roland Auf Dem Markplatz. Der Fallturm Und Das Unversum Sind Markenzeichen Bremens. Hochwertiger Wandkalender Mit...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bremen ein Stadtstaat?
Ja, Bremen ist ein Stadtstaat in Deutschland. Es besteht aus den beiden Städten Bremen und Bremerhaven, die zusammen das Land Bremen bilden. Als Stadtstaat hat Bremen eine besondere politische Struktur und verfügt über eigene Gesetzgebungskompetenzen. Es ist das kleinste Bundesland in Deutschland und hat eine lange Geschichte als bedeutender Hafen- und Handelsstandort. Bremen ist auch für seine historische Altstadt, den Bremer Roland und die Bremer Stadtmusikanten bekannt. **
-
Warum ist Bremen ein Stadtstaat?
Bremen ist ein Stadtstaat, da es eine lange Geschichte als unabhängige Stadt mit eigener Regierung und Verwaltung hat. Die Hansestadt Bremen war bereits im Mittelalter ein bedeutendes Handelszentrum und konnte dadurch eine gewisse Autonomie bewahren. Im 19. Jahrhundert wurde Bremen schließlich als Stadtstaat in die deutsche Bundesverfassung aufgenommen, was seine besondere Stellung bis heute festigt. Die geografische Lage Bremens als Exklave innerhalb Niedersachsens und die historische Entwicklung haben dazu geführt, dass Bremen bis heute als eigenständiger Stadtstaat existiert. **
-
Warum gehört Bremerhaven zu Bremen?
Bremerhaven gehört zu Bremen, da es historisch gesehen eng mit der Stadt Bremen verbunden ist. Die Gründung von Bremerhaven geht auf eine Entscheidung der Bremer Bürgerschaft im 19. Jahrhundert zurück, um einen eigenen Hafen an der Nordsee zu schaffen. Obwohl Bremerhaven eine eigenständige Stadt ist, ist sie politisch und wirtschaftlich eng mit Bremen verflochten. Zudem teilen beide Städte viele gemeinsame Einrichtungen und Institutionen. Letztendlich gehört Bremerhaven zu Bremen, da es als Exklave von Bremen verwaltet wird und somit ein integraler Bestandteil des Stadtstaates Bremen ist. **
-
Was bedeutet Freie Hansestadt Bremen?
Die Freie Hansestadt Bremen ist ein Bundesland in Deutschland, das aus den Städten Bremen und Bremerhaven besteht. Der Titel "Freie Hansestadt" weist auf die historische Zugehörigkeit Bremens zur Hanse hin, einem mittelalterlichen Handelsbund. Als Freie Hansestadt besitzt Bremen eine gewisse Autonomie und Selbstverwaltung. Diese Bezeichnung betont auch die Unabhängigkeit und Souveränität der Stadtstaaten Bremen und Hamburg innerhalb der Bundesrepublik Deutschland. **
Ähnliche Suchbegriffe für Ertragsteuern
-
Freichel, Christoph: ErtragsteuernErtragsteuern , Mit diesem Lehrbuch wird dem Einsteiger ein umfassender Überblick über grundlegende Aspekte des Ertragsteuerrechts vermittelt. Es beinhaltet zahlreiche Beispiele sowie veranschaulichende Abbildungen und Tabellen. Am Ende der Kapitel finden sich jeweils eine Zusammenfassung in Form von Kernaussagen über wesentliche Erkenntnisse, Fragen sowie individuelle Literaturhinweise. Für die siebte Auflage wurden die gesamten Ausführungen überarbeitet und aktualisiert, um das Buch dem aktuellen Erkenntnis- und Rechtsstand anzupassen. Das Buch dient der Klausurvorbereitung im Bachelor sowie im Masterstudium, die auf die betriebswirtschaftliche Steuerlehre bzw. das Steuerrecht ausgerichtet sind. Es eignet sich ebenso für die Berufspraxis. Hier sind Steuerberatung, Steuerfachangestellte sowie Steuerfachwirte angesprochen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Auflage: 7. vollst. überarb. Auflage, Erscheinungsjahr: 20221114, Produktform: Kartoniert, Autoren: Freichel, Christoph~Brähler, Gernot~Lösel, Christian~Krenzin, Andreas, Edition: REV, Auflage: 22007, Auflage/Ausgabe: 7. vollst. überarb. Auflage, Seitenzahl/Blattzahl: 377, Keyword: Ausbildung Steuerfachangestellte; Auslandstätigkeitserlass; Beiträge; Betriebswirtschaftslehre; Betriebswirtschaftslehre studieren; Doppelbesteuerung; Einkommensteuer; Einkunftsarten; Einkünfte; Ertragssteuerrecht; Familienleistungsgrenze; Freibetrag; Freigrenze; Gebühren; Gewerbe; Gewerbesteuer; Gewinneinkunftsarten; Kapitalertragsteuer; Kinderfreibetrag; Körperschaftsteuer; Lehrbuch; Lohnsteuer; Lohnsteuerjahresausgleich; Sonderabgaben; Steuerarten; Steuerbefreiung; Steuerbemessungsgrundlage; Steuerberater; Steuerlehre; Steuern; Steuerobjekt; Steuerpflicht; Steuersatz; Steuersubjekt; Steuertarif; Steuervorauszahlung; Studium; Verlustabzug; Verlustausgleich; Wirtschaftsjahr, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Finanzierung~Lohnsteuer~Steuer / Lohnsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 27, Gewicht: 576, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2634879, Vorgänger EAN: 9783825250027 9783825236182 9783825225490 9783828205093 9783800520794 9783800520763, eBook EAN: 9783838557922 9783846357927, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansestadt Bremen - Ein Stadtstaat an der Weser (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansestadt Bremen - Ein Stadtstaat an der Weser (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderGrandiose Blickpunkte Einer Hansestadt. Der Fotograf, Günther Klünder, Hält Für Sie 13 Individuelle Stadt- Und Landschaftsaufnahmen Von Der Hansestadt Bremen An Der Weser Fest. Fantastische Sehenswürdigkeiten Und Wunderbare Momentaufnahmen Dieser...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie weit von Bremen nach Bremerhaven?
Wie weit ist es von Bremen nach Bremerhaven? Die Städte Bremen und Bremerhaven liegen etwa 60 Kilometer voneinander entfernt. Die Fahrt zwischen den beiden Städten dauert in der Regel etwa eine Stunde mit dem Auto. Alternativ kann man auch die Bahn nehmen, was je nach Verbindung und Umsteigemöglichkeiten etwas länger dauern kann. Beide Städte liegen im Bundesland Bremen und sind durch eine gute Verkehrsanbindung miteinander verbunden. **
-
Ist Niedersachsen ein Flächenland oder ein Stadtstaat?
Ist Niedersachsen ein Flächenland oder ein Stadtstaat? Niedersachsen ist ein Flächenland, da es sich um eines der 16 Bundesländer in Deutschland handelt, die überwiegend aus ländlichen Gebieten bestehen. Im Gegensatz dazu sind Stadtstaaten wie Berlin oder Hamburg eigenständige Länder, die nur aus einer einzigen Stadt und ihrem Umland bestehen. Niedersachsen zeichnet sich durch eine vielfältige Landschaft aus, die von der Nordseeküste über die Lüneburger Heide bis hin zum Harz reicht. Als Flächenland hat Niedersachsen eine größere Fläche und Bevölkerung als die Stadtstaaten, was sich auch auf die politische und wirtschaftliche Struktur auswirkt. **
-
Warum sind die Städte Bremen und Bremerhaven völlig getrennt von Bremen ein eigenständiges Bundesland? Warum gehören sie nicht zu Niedersachsen wie alles andere?
Bremen und Bremerhaven sind als eigenständiges Bundesland organisiert, da sie historisch eine besondere Stellung hatten. Die Freie Hansestadt Bremen war ein wichtiger Handelsplatz und hatte bereits im Mittelalter eine eigene Verfassung. Nach dem Zweiten Weltkrieg wurde Bremerhaven als Exklave dem Land Bremen zugeordnet, um den Hafen weiterhin als Freihafen nutzen zu können. Aus diesen historischen und wirtschaftlichen Gründen sind Bremen und Bremerhaven eigenständige Bundesländer und gehören nicht zu Niedersachsen. **
-
Wie viele Einwohner hat Bremen und Bremerhaven?
Wie viele Einwohner hat Bremen und Bremerhaven? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.